Tempo de leitura: 20 minutos
A Black Friday também pode ser uma oportunidade para empresas investirem na própria estrutura. Computadores, ferramentas, máquinas, elevadores automotivos, equipamentos de diagnóstico, mobiliário e outros bens utilizados na operação costumam aparecer com descontos atraentes em novembro. Depois da compra, porém, surge uma dúvida contábil importante: o valor pode ser registrado integralmente como despesa ou aquele bem deve entrar no ativo imobilizado da empresa?
A resposta depende principalmente da finalidade do bem, de sua expectativa de utilização e de como ele participa das atividades do negócio. Em termos contábeis, máquinas e equipamentos adquiridos para serem utilizados por mais de um período normalmente não devem ser tratados da mesma forma que materiais consumidos rapidamente durante a operação. Quando o bem produzir benefícios econômicos por vários exercícios, o custo tende a ser reconhecido como ativo e apropriado gradualmente por meio da depreciação.
Para empresas que pretendem aproveitar os descontos da Black Friday, essa diferença precisa ser compreendida antes da compra. Além de interferir na contabilidade, a classificação pode produzir efeitos distintos conforme o regime tributário adotado, influenciar indicadores financeiros e exigir documentação adequada para comprovar que o bem efetivamente pertence e é utilizado pela empresa.
O que é ativo imobilizado?
O ativo imobilizado reúne bens tangíveis mantidos pela empresa para utilização na produção, na prestação de serviços, na administração ou em outras atividades do negócio e que possuem expectativa de uso por mais de um período. Em vez de serem adquiridos com a finalidade de revenda imediata, esses itens permanecem à disposição da empresa e contribuem para sua operação ao longo do tempo.
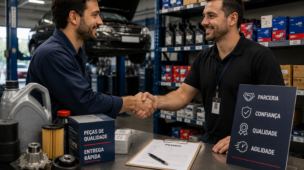
É o caso, por exemplo, de uma oficina mecânica que compra um elevador automotivo para ampliar sua capacidade de atendimento. O equipamento não será vendido ao cliente nem consumido em um único serviço. Ele ficará instalado na empresa e poderá ser utilizado em centenas de atendimentos durante vários anos, razão pela qual sua natureza é muito diferente da compra de óleo, filtros, materiais de limpeza ou pequenas peças utilizadas rotineiramente.
A mesma lógica pode ser aplicada a computadores utilizados pela equipe, equipamentos industriais, máquinas, móveis, aparelhos de diagnóstico e outros bens permanentes. O ponto central não é apenas o preço pago, mas a função desempenhada pelo item e o período durante o qual ele deverá gerar benefícios para a empresa.
Qual é a diferença entre despesa e ativo imobilizado?
Uma despesa normalmente representa um recurso consumido para manter a operação durante determinado período. Aluguel, energia elétrica, determinados materiais de escritório e serviços contratados são exemplos de gastos que costumam ser reconhecidos no resultado conforme são utilizados, porque não representam um bem que continuará produzindo benefícios por vários exercícios.
O ativo imobilizado segue outra lógica. Quando a empresa compra um equipamento que será utilizado por anos, o benefício econômico da aquisição também se estende por vários períodos. Por isso, em vez de lançar integralmente o valor como despesa no mês da compra, a contabilidade registra o bem no patrimônio e reconhece gradualmente seu consumo por meio da depreciação.
Essa distinção é importante porque lançar uma máquina de valor relevante diretamente como despesa pode distorcer o resultado daquele mês ou ano. A empresa aparentemente apresentaria uma queda brusca no lucro no momento da compra, mesmo continuando a utilizar aquele equipamento durante vários exercícios. A contabilização no imobilizado busca justamente representar essa realidade de maneira mais adequada.
Como saber se uma compra deve ser registrada no ativo imobilizado?
A classificação começa pela análise da própria natureza do bem. É necessário verificar se a empresa controla aquele recurso, se espera obter benefícios econômicos com sua utilização e se o custo pode ser mensurado de maneira confiável. Também é relevante avaliar se o item será utilizado por mais de um período e se possui materialidade suficiente para justificar seu controle patrimonial individualizado.
Na prática, não existe uma regra contábil segundo a qual qualquer objeto comprado pela empresa automaticamente se transforma em ativo imobilizado. Um item de baixo valor e consumo rápido pode receber tratamento diferente de um equipamento que permanecerá na operação por vários anos. As políticas contábeis adotadas e a materialidade também participam dessa avaliação.
Por isso, simplesmente olhar para a nota fiscal e decidir que “tudo o que custa caro é imobilizado” não é suficiente. O contador precisa compreender para que o bem será utilizado, sua vida útil esperada, o padrão de consumo econômico e a relevância daquela aquisição dentro da estrutura da empresa.
Ferramenta é ativo imobilizado?
Pode ser, mas nem toda ferramenta deve receber automaticamente esse tratamento. Uma ferramenta de maior valor, utilizada de forma recorrente e com vida útil prolongada, pode atender aos critérios para reconhecimento no ativo imobilizado. Já itens de pequeno valor, substituídos frequentemente ou consumidos em período reduzido podem receber tratamento contábil diferente, conforme a política adotada e a materialidade.
Para uma oficina mecânica, essa diferença aparece com frequência. Um elevador hidráulico, um scanner automotivo avançado ou determinado equipamento de alinhamento possui características muito diferentes de pequenas ferramentas manuais utilizadas diariamente. Embora todos estejam relacionados à execução dos serviços, a relevância financeira e a expectativa de utilização não são as mesmas.
Por isso, uma boa prática é manter critérios internos consistentes. A empresa não deve classificar um equipamento como ativo em determinado mês e tratar outro bem equivalente diretamente como despesa sem justificativa. A padronização facilita a escrituração, o controle patrimonial e a análise dos investimentos realizados ao longo do tempo.
Computador comprado pela empresa pode ser despesa?
Um computador adquirido para utilização por vários anos normalmente apresenta características de ativo imobilizado, já que será utilizado pela empresa durante diversos períodos para gerar benefícios econômicos. Isso vale para equipamentos destinados à administração, atendimento, vendas, engenharia, produção ou qualquer outra atividade operacional.
A situação pode exigir uma análise diferente quando se trata de item de valor pouco relevante dentro da realidade da empresa ou quando a legislação tributária permite um tratamento fiscal específico. É justamente aqui que a distinção entre contabilização e tratamento tributário precisa ser compreendida, porque aquilo que possui determinado enquadramento para fins fiscais não altera automaticamente os critérios contábeis de reconhecimento.
Antes de lançar a compra integralmente como despesa, portanto, vale avaliar sua finalidade, materialidade e vida útil. Essa análise também evita que o patrimônio da empresa fique subavaliado, já que computadores, máquinas e equipamentos utilizados diariamente fazem parte dos recursos econômicos controlados pelo negócio.
Como funciona a depreciação de máquinas e equipamentos?
A depreciação representa a apropriação sistemática do valor depreciável de um bem ao longo de sua vida útil. Em vez de reconhecer todo o custo da máquina como despesa no momento da aquisição, a empresa distribui esse valor durante os períodos em que espera utilizar o equipamento e obter benefícios econômicos com ele.
Imagine uma oficina que compra um equipamento por R$ 60 mil e estima que ele será utilizado por vários anos. Contabilmente, o valor é registrado inicialmente como ativo e, posteriormente, uma parcela correspondente à depreciação é reconhecida ao longo da vida útil estimada. Dessa forma, o custo do investimento acompanha gradualmente o período em que o equipamento contribui para a geração de receita.
A depreciação não significa que a empresa esteja pagando novamente pelo bem, nem que o dinheiro esteja saindo do caixa todos os meses. Trata-se de um reconhecimento contábil do desgaste, da obsolescência e do consumo dos benefícios econômicos daquele ativo ao longo do tempo, o que permite representar melhor o resultado e o patrimônio da empresa.
Todo bem começa a depreciar na data da compra?
Não necessariamente. A depreciação está relacionada ao momento em que o ativo está disponível para uso, ou seja, quando se encontra nas condições necessárias para funcionar conforme o objetivo definido pela empresa. Um equipamento adquirido em novembro, mas que ainda dependa de instalação, configuração ou adequações importantes antes de entrar em operação, pode exigir uma análise diferente.
Esse detalhe é especialmente relevante em máquinas maiores. Um elevador automotivo, por exemplo, pode ser comprado durante uma promoção, entregue semanas depois e ainda depender de instalação e preparação do espaço. O simples pagamento da nota fiscal não significa necessariamente que o equipamento já esteja disponível para utilização.
Por isso, a empresa deve manter documentação não apenas da compra, mas também das etapas necessárias para colocar determinados bens em funcionamento. Essa organização facilita a definição do momento correto para início da depreciação e mantém o controle patrimonial alinhado à realidade operacional.
O valor do ativo inclui apenas o preço da máquina?
Nem sempre. Dependendo da aquisição, determinados gastos diretamente necessários para colocar o equipamento nas condições e no local necessários para seu funcionamento podem integrar o custo do ativo. Isso significa que olhar apenas para o preço destacado na compra pode não representar o valor total contabilizado do investimento.
Uma máquina que exige frete específico, montagem técnica ou instalação indispensável, por exemplo, pode gerar gastos que precisam ser avaliados juntamente com o valor principal. A análise deve identificar quais desembolsos estão diretamente relacionados a preparar o ativo para seu uso pretendido e quais correspondem simplesmente a despesas posteriores da operação.
Essa distinção também ajuda a empresa a avaliar corretamente o investimento realizado. Uma máquina anunciada por R$ 40 mil pode exigir outros valores significativos antes de começar a produzir, e esses custos devem ser considerados quando o empresário compara fornecedores e decide se a promoção da Black Friday realmente representa uma boa oportunidade.
Por que a nota fiscal precisa estar vinculada à empresa?
Quando o equipamento é destinado à atividade empresarial, a documentação da aquisição precisa refletir adequadamente a operação. Comprar no CNPJ facilita a comprovação de que o bem pertence à empresa, permite manter os registros contábeis consistentes e reduz dúvidas sobre a origem dos recursos utilizados na aquisição.
Esse cuidado é especialmente importante em pequenas empresas nas quais existe proximidade entre o patrimônio dos sócios e o patrimônio empresarial. Um empresário pode encontrar uma promoção e pagar determinado equipamento com cartão pessoal, por exemplo, mas essa decisão cria uma movimentação que posteriormente precisará ser explicada e corretamente registrada na contabilidade.
O ideal é planejar a compra antes de realizá-la, principalmente quando se trata de máquinas e equipamentos relevantes. Dessa forma, pagamento, nota fiscal, cadastro patrimonial e origem dos recursos podem ser organizados desde o início, evitando a necessidade de reconstruir a operação posteriormente.
Comprar máquina reduz o imposto da empresa?
Não existe uma resposta única. O efeito tributário de uma aquisição de máquinas ou equipamentos depende do regime tributário, da natureza do bem e das regras aplicáveis à empresa. Por isso, não é correto afirmar de forma genérica que comprar uma máquina na Black Friday permitirá “abater o valor do imposto”.
Para empresas do Lucro Real, a depreciação fiscal de bens utilizados na atividade pode influenciar a determinação do resultado tributável quando atendidas as regras aplicáveis. Já no Lucro Presumido, a sistemática de cálculo do IRPJ e da CSLL parte de percentuais de presunção sobre a receita, de modo que a simples compra de um equipamento não produz o mesmo efeito direto sobre essas bases.
No Simples Nacional, a lógica também é diferente, pois os tributos são calculados principalmente sobre a receita bruta conforme as regras do regime. Isso significa que comprar uma máquina não permite simplesmente descontar seu preço do DAS. Ainda assim, a contabilização correta continua sendo essencial para representar o patrimônio, controlar depreciação e manter as demonstrações financeiras da empresa consistentes.
A Black Friday é realmente um bom momento para comprar equipamentos?
Um desconto relevante pode transformar novembro em uma oportunidade interessante, mas a decisão não deve partir apenas do preço promocional. Antes de comprar, a empresa precisa avaliar se realmente necessita do equipamento, qual retorno espera obter, quanto tempo levará para recuperar o investimento e se o desembolso comprometerá o capital de giro.
Para uma oficina, por exemplo, um novo scanner pode permitir oferecer diagnósticos que antes eram terceirizados, enquanto um elevador adicional pode ampliar simultaneamente a capacidade de atendimento. Nesse cenário, o investimento possui relação direta com produtividade e potencial de faturamento, o que permite analisar o retorno com mais clareza.
Já comprar uma máquina somente porque o desconto parece elevado pode resultar em capital parado. Além do preço de aquisição, equipamentos podem gerar manutenção, seguro, consumo de energia, necessidade de treinamento e até adaptações no espaço físico. A promoção deve ser apenas um dos elementos da decisão, e não o principal motivo para investir.
Exemplo prático: investimento em uma oficina mecânica
Considere uma oficina que esteja operando próxima da capacidade máxima de seus elevadores e encontre uma boa oferta para adquirir um novo equipamento durante a Black Friday. Antes da compra, o empresário deve avaliar quanto custa o elevador, quais despesas de transporte e instalação serão necessárias e se existe estrutura física para colocá-lo em funcionamento.
Do ponto de vista contábil, um equipamento desse tipo normalmente possui características de ativo imobilizado porque será controlado pela empresa e utilizado por vários períodos na prestação dos serviços. Depois de colocado em condições de uso, seu valor passa a ser apropriado ao resultado ao longo de sua vida útil por meio da depreciação, em vez de aparecer integralmente como despesa do mês da compra.
Do ponto de vista gerencial, a pergunta mais importante é se o novo elevador aumentará efetivamente a capacidade produtiva. Se a oficina não possui demanda suficiente ou continua limitada pela quantidade de mecânicos disponíveis, por exemplo, adicionar mais um equipamento talvez não gere o retorno esperado. Uma decisão patrimonial precisa conversar com a estratégia do negócio.
Ativo imobilizado também precisa de controle depois da compra
Registrar corretamente o bem no momento da aquisição é apenas o início. A empresa deve manter informações suficientes para identificar seus ativos, acompanhar sua utilização e registrar eventos como manutenção relevante, transferência, venda, baixa ou substituição quando ocorrerem.
Esse acompanhamento se torna particularmente importante à medida que o negócio cresce. Uma empresa que adquire computadores, móveis, máquinas e equipamentos ao longo de vários anos pode perder rapidamente a visão do patrimônio se não existir um controle estruturado, dificultando inclusive a conferência física dos bens.
Quando há organização, a contabilidade consegue representar melhor o patrimônio e a gestão passa a enxergar quanto investiu em estrutura. Essa informação também pode ajudar na elaboração de seguros, planejamento de reposições e decisões sobre novos investimentos, tornando o controle do imobilizado relevante para muito além da obrigação contábil.
Cuidado para não confundir investimento com dinheiro disponível
A Black Friday pode estimular decisões rápidas, principalmente quando a promoção possui prazo limitado. Entretanto, um desconto não transforma automaticamente uma compra em investimento vantajoso. Se a aquisição retirar do caixa recursos necessários para salários, impostos, fornecedores ou capital de giro, o ganho obtido no preço pode gerar pressão financeira nas semanas seguintes.
Antes de concluir a compra, a empresa deve avaliar o fluxo de caixa previsto para novembro, dezembro e os primeiros meses do ano seguinte. O fim do ano costuma concentrar despesas relevantes, como décimo terceiro, férias, reposição de estoque e outros compromissos que precisam ser considerados juntamente com os investimentos.
Dependendo da situação, pode ser mais eficiente pagar à vista e obter um desconto adicional, parcelar a aquisição ou até adiar o investimento. A melhor alternativa será aquela que combine custo total, necessidade operacional e capacidade financeira sem comprometer a continuidade da empresa.
Como a contabilidade ajuda antes de comprar máquinas e equipamentos?
Conversar com a contabilidade antes da compra permite analisar mais do que a classificação entre despesa e ativo. O contador pode avaliar o impacto patrimonial, a depreciação, o tratamento tributário conforme o regime e a melhor maneira de documentar a aquisição, evitando que essas questões apareçam somente depois que o pagamento já foi realizado.
Esse suporte também ajuda o empresário a interpretar os números da empresa antes de investir. Um equipamento pode ser tecnicamente necessário, mas a situação financeira pode recomendar que a compra seja planejada para outro momento ou realizada por uma estrutura de pagamento diferente. A decisão deixa de ser baseada apenas no desconto e passa a considerar retorno, caixa e tributação.
A Cambel Contabilidade pode apoiar empresas — especialmente oficinas mecânicas — na análise contábil e financeira desses investimentos, ajudando a identificar o tratamento adequado de máquinas, ferramentas e equipamentos e seus reflexos conforme a realidade de cada negócio.
Conclusão
A compra de máquinas e equipamentos durante a Black Friday pode representar uma oportunidade para modernizar a empresa e aumentar sua capacidade operacional, mas o registro contábil não deve ser definido apenas pelo valor desembolsado. Quando o bem será utilizado por mais de um período e continuará contribuindo para a atividade da empresa, ele pode apresentar características de ativo imobilizado, exigindo controle patrimonial e reconhecimento da depreciação ao longo de sua vida útil.
Também é importante compreender que classificação contábil e efeito tributário não são exatamente a mesma coisa. Lucro Real, Lucro Presumido e Simples Nacional possuem sistemáticas diferentes, o que torna inadequado comprar um equipamento acreditando que seu valor será automaticamente descontado dos impostos da empresa.
Antes de aproveitar uma promoção, avalie necessidade, retorno, custo total, vida útil e impacto sobre o caixa. Com o apoio da Cambel, é possível analisar o investimento com uma visão contábil e financeira mais completa e evitar decisões baseadas apenas no desconto anunciado. Para acompanhar outros conteúdos sobre gestão, contabilidade e tributação empresarial, acesse também o Blog da Cambel.
Acompanhe:
Instagram: Abel Rosa – Cambel Contabilidade
Linkedin: Abel Rosa – Cambel Contabilidade
FAQ sobre ativo imobilizado
O que é considerado ativo imobilizado?
São bens tangíveis mantidos pela empresa para utilização na produção, prestação de serviços, administração ou outras atividades e que possuem expectativa de utilização por mais de um período. Máquinas, determinados equipamentos, computadores e móveis são exemplos comuns, desde que atendam aos critérios aplicáveis.
Ferramenta é ativo imobilizado?
Pode ser. Ferramentas com vida útil prolongada e relevância econômica podem ser reconhecidas como ativo imobilizado, enquanto itens de pequeno valor ou consumo mais rápido podem receber tratamento diferente. A análise deve considerar materialidade, vida útil e política contábil da empresa.
Computador comprado pela empresa pode ser lançado como despesa?
Nem sempre. Quando o computador será utilizado por vários períodos na atividade empresarial, normalmente possui características de ativo imobilizado. Questões de materialidade e tratamentos fiscais específicos também precisam ser avaliados antes de definir o registro.
Como funciona a depreciação de equipamentos?
A depreciação distribui contabilmente o valor depreciável do ativo ao longo de sua vida útil. Em vez de reconhecer todo o custo como despesa imediatamente, a empresa reconhece gradualmente o consumo dos benefícios econômicos proporcionados pelo equipamento.
A máquina começa a depreciar no dia em que é comprada?
O início da depreciação está ligado à disponibilidade do bem para uso. Se o equipamento ainda depende de instalação ou preparação antes de funcionar conforme pretendido, a data da compra pode não coincidir com o início da depreciação.
Comprar uma máquina reduz os impostos da empresa?
Depende do regime tributário e das regras aplicáveis. No Lucro Real, a depreciação pode produzir efeitos na determinação do resultado tributável em determinadas condições. No Lucro Presumido e no Simples Nacional, a sistemática é diferente, e o valor da compra não é simplesmente descontado da base dos tributos.
Um equipamento comprado no Simples Nacional pode ser ativo imobilizado?
Sim. O fato de a empresa estar no Simples Nacional não impede o reconhecimento contábil de seus bens no ativo imobilizado. O que muda é a forma como o regime calcula seus tributos, não a necessidade de representar adequadamente o patrimônio da empresa.
Vale a pena comprar equipamentos na Black Friday?
Pode valer quando a empresa realmente necessita do bem, o desconto é vantajoso e o investimento possui retorno compatível com a capacidade financeira do negócio. Além do preço, devem ser considerados instalação, manutenção, vida útil, ganho de produtividade e impacto no capital de giro.